A transição energética global colocou os minerais críticos no centro da geopolítica mundial. Nesta entrevista, Alexandre D’Ambrosio, head do LIDE Mineração, unidade temática do LIDE- Grupo de Líderes Empresariais, aponta caminhos para que o Brasil supere a barreira da exportação de minério bruto e passe a processar e refinar esses elementos em território nacional. Para isso, ele propõe que o Estado atue como um indutor estratégico, em oposição ao modelo de reservas de mercado ou à criação de estatais ineficientes. O executivo destaca ainda que o maior desafio de atratividade do Brasil não reside na falta de segurança jurídica, mas sim na previsibilidade gerada por processos de licenciamento ambiental sem prazos objetivos e pela sobreposição de competências regulatórias.
Ex-vice-presidente executivo Jurídico e de Assuntos Corporativos e Institucionais da Vale, D’Ambrosio está à frente do Fórum LIDE Mineração, que acontece nesta sexta-feira (28/8) em São Paulo com transmissão ao vivo. O tema da edição é “O futuro da mineração: oportunidades em minerais críticos, terras raras e a verticalização da indústria”. O presidente da Vale, Gustavo Pimenta, participa da abertura e o vice-presidente Executivo-Técnico da empresa, Rafael Bittar, participa do painel sobre geopolítica das terras raras.
Em recente artigo, o senhor defende que terras raras não devem ser tratadas com a “mentalidade de commodities”. Poderia detalhar o que diferencia essa cadeia de valor de outros minerais tradicionais?
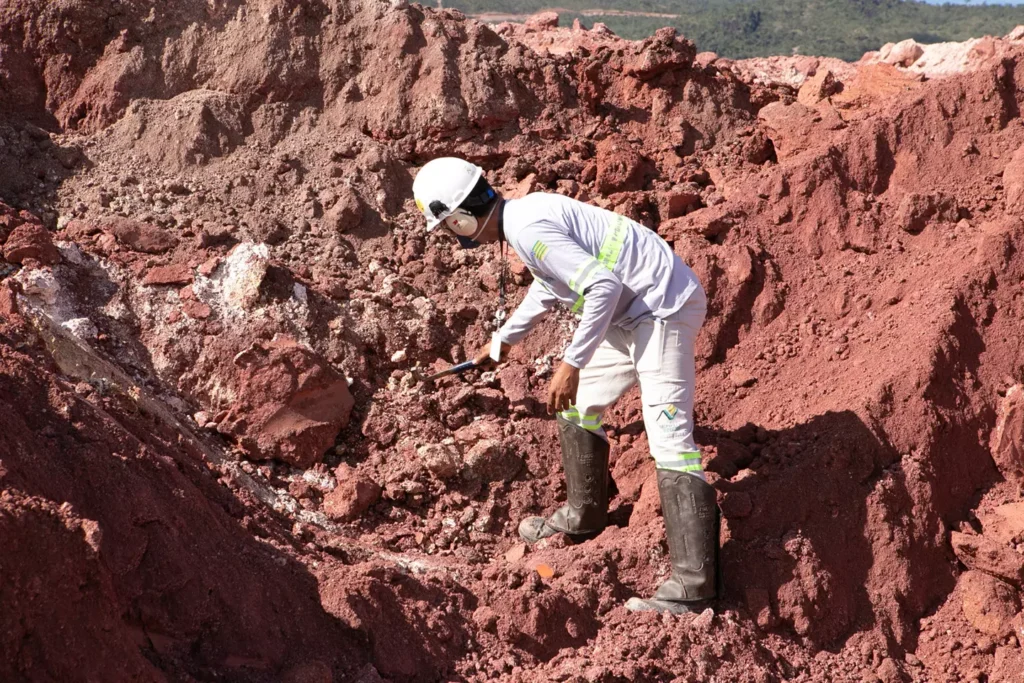
Quando falamos de uma commodity tradicional, como o minério de ferro, ouro, petróleo ou soja, há um elevado grau de fungibilidade. Embora existam especificações de pureza ou teor, o mercado é transparente, com referências internacionais de preços, e os compradores conseguem substituir um fornecedor por outro com grande facilidade. Se um grande player interromper o fornecimento, o mercado busca outra fonte equivalente rapidamente. Nas terras raras, a lógica é completamente distinta. O real valor não reside no que é extraído diretamente da mina. Para se ter uma ideia, uma tonelada de minério bruto retirada da terra pode conter apenas cerca de 15 kg de terras raras misturadas. O verdadeiro valor econômico e tecnológico está na capacidade de separar elementos com propriedades químicas muito semelhantes, alcançando graus extremos de pureza para atender a aplicações industriais hiper específicas.
Isso quer dizer que não existe um mercado genérico…
Exato. Um cliente industrial vai demandar, por exemplo, exatamente cinco quilos de praseodímio com especificações exatas de pureza para produzir um superímã. A cadeia que vai da extração até o ímã permanente de um veículo elétrico ou de uma turbina eólica é longa e complexa, passando por concentração, separação química, refino, produção de óxidos, metais e ligas. Por isso, terras raras estão mais próximas de produtos industriais sofisticados do que de commodities minerais. Essa distinção muda todo o debate sobre políticas públicas: a questão relevante não é o tamanho das nossas reservas, mas em quais elos específicos dessa cadeia o Brasil quer e pode competir.
O senhor defende que o Estado deve atuar como indutor de investimentos, e não como gestor direto ou criador de reservas de mercado. Existem exemplos nacionais ou internacionais práticos desse modelo indutor?
Sim, e não precisamos ir longe para buscar referências de como o Estado pode induzir o desenvolvimento tecnológico e industrial sem assumir o papel de operador. No Brasil, temos dois excelentes exemplos históricos: o Proálcool e a Embraer. O Proálcool, iniciado em 1975 durante a crise do petróleo, foi desenhado porque o governo identificou uma vulnerabilidade estratégica nacional. O Estado não se propôs a produzir álcool; em vez disso, criou linhas de crédito, estimulou a demanda dos consumidores com forte apelo publicitário, coordenou os produtores de açúcar e cana, e incentivou a indústria automotiva a desenvolver motores movidos a etanol. O resultado foi a criação de uma competência industrial e tecnológica que o país detém até hoje.
O outro exemplo de excelência é a Embraer. O Estado investiu maciçamente na formação de engenheiros (via ITA), em pesquisa e desenvolvimento de tecnologia aeroespacial, estruturando as condições para o surgimento da empresa que, posteriormente privatizada, tornou-se líder e competidora global.
Há também a referência contemporânea dos Estados Unidos, onde o Departamento de Energia utiliza garantias de crédito, financiamento público de risco e compras estratégicas para dar suporte a plantas integradas de demonstração de extração e refino de terras raras. O princípio fundamental é simples: o Estado atua para mitigar o risco tecnológico e financeiro do investidor privado, em vez de tentar substituí-lo. Ideias como a criação de uma estatal não fazem sentido porque o governo não dispõe de capital e o setor privado já está disposto a aplicar seus próprios recursos se houver o direcionamento correto.
O que é necessário para o Brasil atrair essas etapas mais complexas, como a separação química e o refino, evitando ficar restrito apenas ao papel de exportador de concentrado bruto?
O domínio exercido pela China nesse setor, controlando cerca de 94% da produção global de ímãs permanentes sinterizados, não se deve apenas às suas reservas geológicas, mas ao fato de terem integrado toda a cadeia produtiva ao longo de décadas. Para o Brasil quebrar essa inércia e atrair tecnologia de refino, precisamos trabalhar em três pilares fundamentais.
O primeiro deles é ter escala, com plantas de separação química que exigem volumes significativos de matéria-prima para serem economicamente viáveis. Não podemos depender de projetos isolados ou de minas pequenas; precisamos desenhar clusters industriais que unifiquem a produção de diferentes depósitos. O segundo envolve a competitividade, uma vez que o refino químico demanda energia elétrica competitiva, infraestrutura logística eficiente e mão de obra altamente qualificada. Por fim, é necessário ter previsibilidade. Um projeto industrial que demanda centenas de milhões de dólares necessita de um ambiente onde as regras regulatórias, tributárias e ambientais permaneçam estáveis ao longo de décadas.
O que mais entra nessa lista?
Além disso, precisamos ter o pragmatismo de entender que dificilmente construiremos toda essa cadeia de forma isolada. O caminho mais rápido e eficiente é a atração de parceiros globais que já dominam a tecnologia de separação e metalização para a formação de joint ventures com mineradoras brasileiras.

Já temos alguns exemplos práticos muito positivos nesse sentido. Um deles que merece destaque é a Brazilian Rare Earths (Borborema Recursos Estratégicos, no Brasil), operando no sul da Bahia, que firmou um contrato tecnológico com a processadora francesa Carester. A estratégia deles já nasceu focada no refino doméstico, prevendo o envio de lotes iniciais para testes na França enquanto estruturam uma planta piloto de processamento em Camaçari, na Bahia, para os próximos dois a três anos. Isso demonstra que a verticalização inteligente consiste em subir progressivamente de nível nos segmentos em que possuímos vantagem competitiva real.
O senhor prefere utilizar o termo “previsibilidade” em vez de “segurança jurídica” para caracterizar os desafios do ambiente de negócios brasileiro. Por quê?
Essa é uma distinção conceitual que considero relevante. Quando falamos em segurança jurídica pura, no Brasil temos um judiciário efetivo, com tribunais estruturados que funcionam, sentenças são cumpridas, respeitamos contratos institucionais e possuímos mecanismos avançados de resolução de conflitos. Ao contrário de outros mercados onde as regras mudam arbitrariamente por decisões de governos autocráticos, o Brasil possui uma ética de negócios consolidada.
Por isso, prefiro dizer que o problema brasileiro é a imprevisibilidade regulatória. O investidor estrangeiro consegue calcular riscos geológicos, oscilações de mercado e até desafios tecnológicos; o que ele não consegue precificar são regras que não sejam claras e objetivas, que podem dar margem a discricionariedade e que ainda estão em fluxo.
Por exemplo, a legislação ambiental no Brasil é bastante rigorosa, o que é excelente e pode inclusive se tornar uma marca de valor ESG para certas certificações internacionais, inclusive de rastreabilidade. Contudo, o processo de licenciamento carece de um horizonte temporal claro. Um investidor inicia um licenciamento sem saber se a emissão da licença demandará dois, quatro, oito ou dez anos.
Soma-se a isso a sobreposição concorrente de competências ambientais assegurada pela Constituição. Na prática, um projeto de grande porte lida frequentemente com decisões e exigências simultâneas de órgãos federais como o IBAMA e o ICMBio, além de agências estaduais e municipais que competem entre si em vez de atuarem de forma coordenada. Para destravar esses aportes bilionários, o investidor precisa ouvir uma mensagem simples do país: as exigências serão rígidas, mas as regras serão claras, o processo terá começo, meio e fim estruturados e os contratos institucionais não serão alterados após o capital ser integralizado.
Um tema que costuma gerar muita ansiedade pública e que raramente é debatido abertamente é a presença de minerais associados ao urânio e ao tório nas jazidas de terras raras. Como o setor deve lidar com essa questão?
Esse é um ponto que precisa ser tratado com absoluta transparência científica e técnica, desmistificando o receio coletivo. Pela própria ocorrência na natureza desses elementos, evidenciada na própria tabela periódica, os minerais de terras raras frequentemente ocorrem associados a elementos radioativos naturais, como o urânio e o tório. No subsolo, in natura, esses elementos são perfeitamente inofensivos e não geram riscos de radiação difusa para as comunidades.
O ponto crítico ocorre quando iniciamos o processamento e a concentração desses minerais. Nesse estágio, a regulação exige uma estreita coordenação e cooperação com o governo federal, uma vez que a manipulação e o destino de elementos radioativos concentrados entram na esfera de segurança nacional e de geração de energia nuclear.
O setor não deve temer esse assunto ou escondê-lo por receio de despertar ansiedades públicas infundadas. Ao contrário, a clareza sobre como esses coprodutos serão geridos, em parceria regulatória com a União, demonstra maturidade operacional e segurança industrial, ajudando a diferenciar projetos sérios e estruturados de meras promessas de mercado que carecem de viabilidade técnica.
Como o senhor avalia a posição estratégica do Brasil frente às restrições chinesas de exportação e à crescente busca dos Estados Unidos e da Europa por segurança de suprimento?
A geopolítica de suprimento mineral mudou radicalmente. Se na Guerra Fria a dinâmica era ditada pela eficiência de custos e pela corrida armamentista, hoje vivemos o que chamo de “corrida mineralista”, onde a segurança de suprimento possui o mesmo peso estratégico que a eficiência produtiva. As restrições severas impostas pela China às suas exportações de terras raras e ligas de ímãs a partir de 2025 expuseram de forma muito tangível a vulnerabilidade das cadeias industriais do Ocidente.
Nesse novo cenário, o Brasil ocupa uma posição geográfica e diplomática absolutamente privilegiada. Diferentemente de concorrentes diretos que também possuem recursos geológicos expressivos, o país desfruta de uma estabilidade institucional, boa infraestrutura logística, e tradição mineral muito superior a outros países mineradores.
Além disso, há um fator geológico fascinante: as estimativas oficiais posicionam o Brasil como detentor de 21 milhões de toneladas de reservas de terras raras, enquanto na China estimam algo em torno de 44 milhões. Mas é possível que o potencial brasileiro de terras seja significativamente maior que as reservas hoje formalmente reconhecidas, pois o território brasileiro ainda é pouco conhecido em escala de detalhe. Portanto, imagine o potencial real quando houver investimentos robustos em novas campanhas de pesquisa geológica moderna e em regiões ainda inexploradas. Novas descobertas virão e serão surpreendentes.
Também no contexto geopolítico, o Brasil é privilegiado pois não precisa assumir um alinhamento automático nem escolher lados entre a China e o Ocidente. Nossa tradição de neutralidade diplomática nos permite dialogar e ser um parceiro comercial altamente confiável e estratégico para múltiplos polos globais, convertendo tensões externas em atração genuína de tecnologia e desenvolvimento industrial.
Mas, embora o Brasil tenha muitas vantagens, ainda não são suficientes para sermos competitivos em escala global. Outros países, seja na África, Ásia, Oceania e na própria América do Sul, também são atrativos e oferecem boas oportunidades em mineração. O Brasil precisa competir pelos investimentos no setor e, para sermos competitivos em escala global, precisaremos criar um ambiente regulatório estável, organizado e com políticas de Estado bem definidas.
O projeto de lei que cria a Política Nacional de Minerais Críticos e Estratégicos (PL 2780) está em andamento. De que forma essa legislação pode blindar o interesse nacional sem resvalar no isolacionismo ou nacionalismo defensivo?
O PL 2780 representa um passo importantíssimo e uma oportunidade legislativa única para o país estruturar, pela primeira vez, uma verdadeira política de Estado de longo prazo, em vez de políticas flutuantes de governos temporários. O texto que seguiu para o Senado avançou muito nesse sentido ao prever ferramentas financeiras como o fundo garantidor, mecanismos de incentivo fiscal ao processamento de valor adicionado, fomento à inovação tecnológica e a estruturação de um conselho nacional focado na industrialização.
Para que essa política tenha pleno sucesso, precisamos calibrar muito bem o nosso conceito de soberania.
Soberania não significa fechamento de mercado, propriedade estatal compulsória ou proibição protecionista de exportações. Em se tratando de mineração, ser verdadeiramente soberano consiste em ter capacidade autônoma de decisão, diversificação produtiva e autonomia estratégica para não depender de uma única fonte de fornecimento ou de um mercado consumidor exclusivo.
Portanto, a Política Nacional de Minerais Críticos deve priorizar mecanismos de estímulo e incentivo econômico em detrimento de obrigações regulatórias rígidas e punitivas. Se queremos que as empresas façam beneficiamento, separação, refino e transformação mineral em território brasileiro, não adianta impor às empresas a obrigação de realizarem essas etapas no país, sem prover condições adequadas. A maneira eficaz de atrair esses investimentos é por meio de mecanismos que os tornem economicamente viáveis e competitivos. Isso exige uma política para estimular o desenvolvimento da cadeia produtiva, com instrumentos como garantias e linhas adequadas de financiamento, incentivos à inovação, parcerias sólidas entre empresas, universidades e centros de pesquisa, infraestrutura logística e energética robusta, contratos estáveis de compra antecipada (off-take) para viabilizar project finance e um licenciamento ambiental previsível, eficiente e tecnicamente robusto. Algumas dessas medidas estão contempladas no PL 2780, mas a política ainda precisa ser refinada para assegurar coerência entre seus instrumentos e evitar que exigências compulsórias acabem desestimulando investimentos. Por isso, antes de aprovar o projeto de lei, seria preciso promover um debate amplo com representantes do setor mineral, indústria e sociedade civil.
Precisamos abandonar o nacionalismo defensivo e adotar uma ambição industrial agressiva. Proteger o interesse nacional de forma inteligente significa criar as condições necessárias para que o Brasil negocie com o mercado global a partir de uma posição de força, inteligência de negócios e liderança tecnológica.
O que está em jogo
O Brasil tem 21 milhões de toneladas de reservas de terras raras, mas exporta minério bruto enquanto a China controla cerca de 94% da produção mundial de ímãs permanentes sinterizados, o elo em que o valor de fato se concentra. Com as restrições chinesas de exportação em vigor desde 2025 e a pressão de Estados Unidos e Europa por segurança de suprimento, abriu-se uma janela de atração de tecnologia e capital que não deve ficar aberta indefinidamente. O que decide se o país vai ocupar essa posição não é geologia, e sim ambiente regulatório: licenciamento ambiental com prazo definido, fim da sobreposição de competências entre órgãos federais, estaduais e municipais, e uma Política Nacional de Minerais Críticos que estimule em vez de obrigar. Sem isso, o investimento em separação química e refino vai para África, Ásia ou Oceania, e ao Brasil resta seguir vendendo concentrado.
Glossário de termos usados nesta matéria
Terras raras
Grupo de 17 elementos químicos estratégicos incluindo lantânio, cério, neodímio e outros lantanídeos, além de escândio e ítrio. Essenciais para tecnologias avançadas como ímãs permanentes, baterias, eletrônicos, catalisadores e energia renovável. Apesar do nome, não são extremamente raras, mas sua extração e processamento são complexos e geograficamente concentrados.
Minerais críticos
São elementos químicos essenciais para setores estratégicos como defesa, energia renovável, tecnologia e transição energética, com oferta limitada ou concentrada geograficamente. Incluem terras raras, lítio, cobalto, grafita e nióbio, entre outros. São fundamentais para fabricação de baterias, painéis solares, chips e outras tecnologias avançadas, apresentando alta relevância econômica e geopolítica.