Às vésperas das eleições presidenciais, o futuro da mineração entra na pauta econômica com uma sinalização da indústria para o próximo governo: o setor precisa de continuidade. Para que o Brasil consiga transformar seu vasto potencial geológico em desenvolvimento socioeconômico e tecnológico, especialistas ouvidos pelo Radar Mineração traçaram as diretrizes que precisam estar entre as prioridades dos candidatos.
A pauta defendida por pesquisadores e instituições da área baseia-se no consenso de que a mineração deve ser tratada como política de Estado, ultrapassando os ciclos de quatro anos de gestão. As recomendações aos presidenciáveis trazem modelos já adotados por nações com forte atuação mineral: regras fiscais e jurídicas estáveis, consolidação institucional, legislação atualizada e previsibilidade para atração de investimentos.
O avanço na cadeia global de valor exige planejamento contínuo. João Augusto Hilário de Souza, diretor da Associação Brasileira de Engenheiros de Mineração (Abremi) e coordenador estadual de Mineração de Minas Gerais, observa que a transição de perfil do país exige foco.
A diferença entre repetir o papel histórico de exportador de matéria-prima (minério de ferro, manganês, lítio, quartzo e grafita) e ocupar posição de maior valor na cadeia global, depende de decisões de engenharia, de política pública e de governança que precisam ser tomadas nos próximos anos, e não de circunstâncias externas fora do controle nacional”
João Augusto Hilário de Souza Diretor da Abremi
Um dos gargalos para a expansão do setor é o mapeamento geológico. Enquanto nações desenvolvidas possuem cerca de 95% de seus territórios mapeados, o índice brasileiro situa-se em torno de 28%, dado reforçado pelo estudo “Destravando o Potencial da mineração do Brasil”, lançado pela Vale em agosto deste ano e elaborado com a consultoria da Accenture Brasil.
Transformar essa base geológica em operações técnica e economicamente viáveis demanda tempo e coordenação institucional.
O Brasil é uma potência na geodiversidade. Porém, ainda não se sabe como essa dotação mineral se transformará em recursos que tenham viabilidade econômica. Ainda estamos engatinhando nesse processo”
Claudia Salles Gerente de Sustentabilidade do IBRAM
A estabilidade regulatória é o traço comum entre as nações que lideram a produção global. O Chile, maior produtor mundial de cobre, registrou a extração de 5,3 milhões de toneladas no último ano, segundo o United States Geological Survey (USGS), seguido pelo Peru, com 2,7 milhões. Esses mercados, assim como Austrália (minério de ferro e carvão) e Canadá (potássio), apoiam-se em marcos jurídicos e fiscais perenes para sustentar o fluxo de capital.
Terras raras e a nova fronteira tecnológica
A expansão dos minerais críticos e estratégicos, especialmente as terras raras, reposiciona a mineração no debate econômico global. Sendo o segundo maior detentor de reservas de terras raras do mundo, o Brasil tem o desafio de estruturar essa cadeia produtiva para atrair capital de longo prazo (leia: “O agro é pop, a mineração tem de ser rock”).

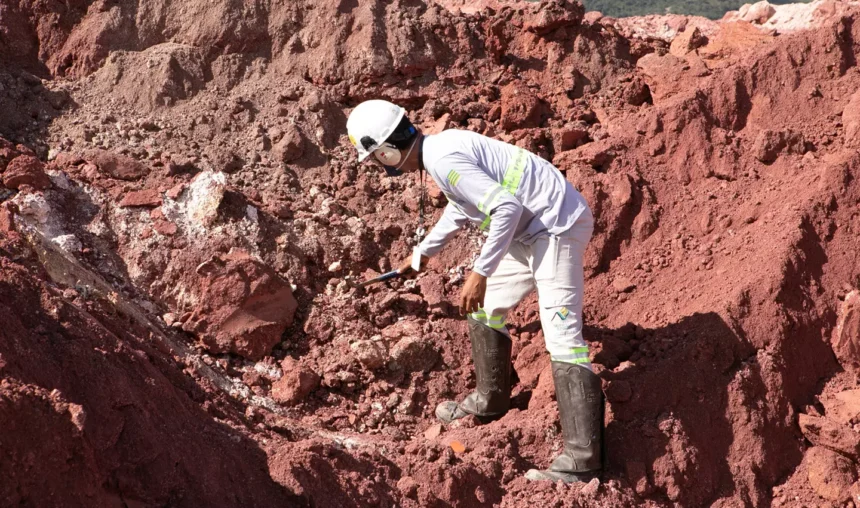

O professor Fernando Landgraf, especialista em terras raras da Universidade de São Paulo (USP), dimensiona o desafio financeiro. “Se o Brasil quiser avançar nessa área, terá que dispor de, pelo menos, U$ 10 bilhões para os próximos dez anos. Nós temos esse dinheiro?”, questiona. Atualmente, a pesquisa mineral no segmento é movida prioritariamente por capital estrangeiro — com fundos canadenses, australianos e britânicos operando por meio de empresas juniores, que encontram maior facilidade legislativa em seus países de origem para captação de risco. A consolidação do setor interno esbarra em um obstáculo estrutural, segundo o professor: “O Brasil ainda não desenvolveu um mercado financeiro especializado capaz de financiar, em escala, a pesquisa e o desenvolvimento de novos projetos minerais”. (leia: Capital nacional é o “grande ausente” na cadeia brasileira de terras raras)
O estabelecimento da Política Nacional de Minerais Críticos e Estratégicos introduziu instrumentos para mitigar esse cenário. O programa prevê o Fundo Garantidor da Atividade Mineral (FGAM), com aporte de R$ 2 bilhões da União, além de uma estimativa de R$ 5 bilhões direcionados ao beneficiamento e transformação desses recursos no país.
Ainda assim, o volume de pesquisa precisa escalar. Conforme pontua Claudia Salles, do Ibram, “a despeito de termos a segunda maior reserva de terras raras do mundo, quando se fala em produção o Brasil está na 12º posição”. “Por que uma coisa é ter o mineral – nesse caso o país é uma potência na geodiversidade. Outra é ter pesquisas suficientes e em escala para que o mineral tenha viabilidade econômica”, afirma Claudia.